Wachstum auf Raten: Was die EU-Verbriefungsreform für Scale-ups bedeutet
Wer auf Raten verkauft – per Ratenkauf, Leasing oder Kredit –, wartet lange auf sein Geld und gerät leicht in Liquiditätsengpässe. Eine Verbriefung macht aus diesen künftigen Raten schon heute Liquidität – meist deutlich günstiger als frisches Eigenkapital. Die EU will Verbriefungen jetzt einfacher und billiger machen. Rechnen wird sich das aber erst ab einer gewissen Größe: Ein Thema für Scale-ups.
Verbriefungen sind bekannt aus der Bankenwelt, aber auch zunehmend Unternehmen nutzen sie für sich: AUTO1 bringt seit 2024 Autokredite an den Kapitalmarkt,1 die Kreditplattform auxmoney sammelte im Oktober 2025 binnen einer Woche EUR 950m über zwei Verbriefungen ein,2 und der Brüsseler Leasinganbieter LIZY verbriefte 2026 erstmals seine Leasingforderungen.3
In den USA ist das längst Alltag. Dort sind rund 7 % aller ausstehenden Kredite verbrieft, in der EU nur 1,9 %.4 Ausstehend sind in den USA mehr als EUR 10.000bn an Verbriefungen, in Europa rund EUR 1.300bn.5 Der Solaranbieter Sunrun etwa hat seit 2015 sechzehn Verbriefungen platziert, zuletzt im April 2026 über USD 584m – gedeckt durch Leasing- und Stromlieferverträge für 38.706 Hausanlagen.6
Dass Europa so weit zurückliegt, ist eine Spätfolge der Finanzkrise. Ausgelöst hatten sie verbriefte US-Subprime-Hypotheken;4 europäische Verbriefungen schlugen sich deutlich besser. Von Mitte 2007 bis 2013 fielen bei US-Kreditverbriefungen 18,4 % aus, bei europäischen Verbriefungen von Verbraucher- und KMU-Krediten 0,05 %.7 Seit 2019 regelt die EU Verbriefungen in einer eigenen Verordnung.8 Diese vereinfacht sie jetzt: Am 21. Oktober 2026 haben sich Rat und Parlament vorläufig auf eine Reform geeinigt.9
Verbriefung in 60 Sekunden
Ein Unternehmen – der Originator – bündelt viele gleichartige Forderungen, etwa Raten aus Krediten, Leasing-, Miet- oder langfristigen Kaufverträgen. Es verkauft diesen Pool an eine eigens gegründete Zweckgesellschaft (sog. Special Purpose Vehicle – SPV) und erhält dafür sofort Liquidität. Die Zweckgesellschaft finanziert den Kauf über Wertpapiere, die sie in mehreren Tranchen an Investoren ausgibt.
Die Zahlungen aus den verbrieften Forderungen der Kunden fließen danach wie ein Wasserfall von oben nach unten: Die Senior-Tranche wird zuerst bedient, die Junior-Tranche trägt die ersten Verluste. Der Originator muss dauerhaft mindestens 5 % des Risikos selbst behalten8 – häufig, indem er die unterste, sog. Junior-Tranche hält.10
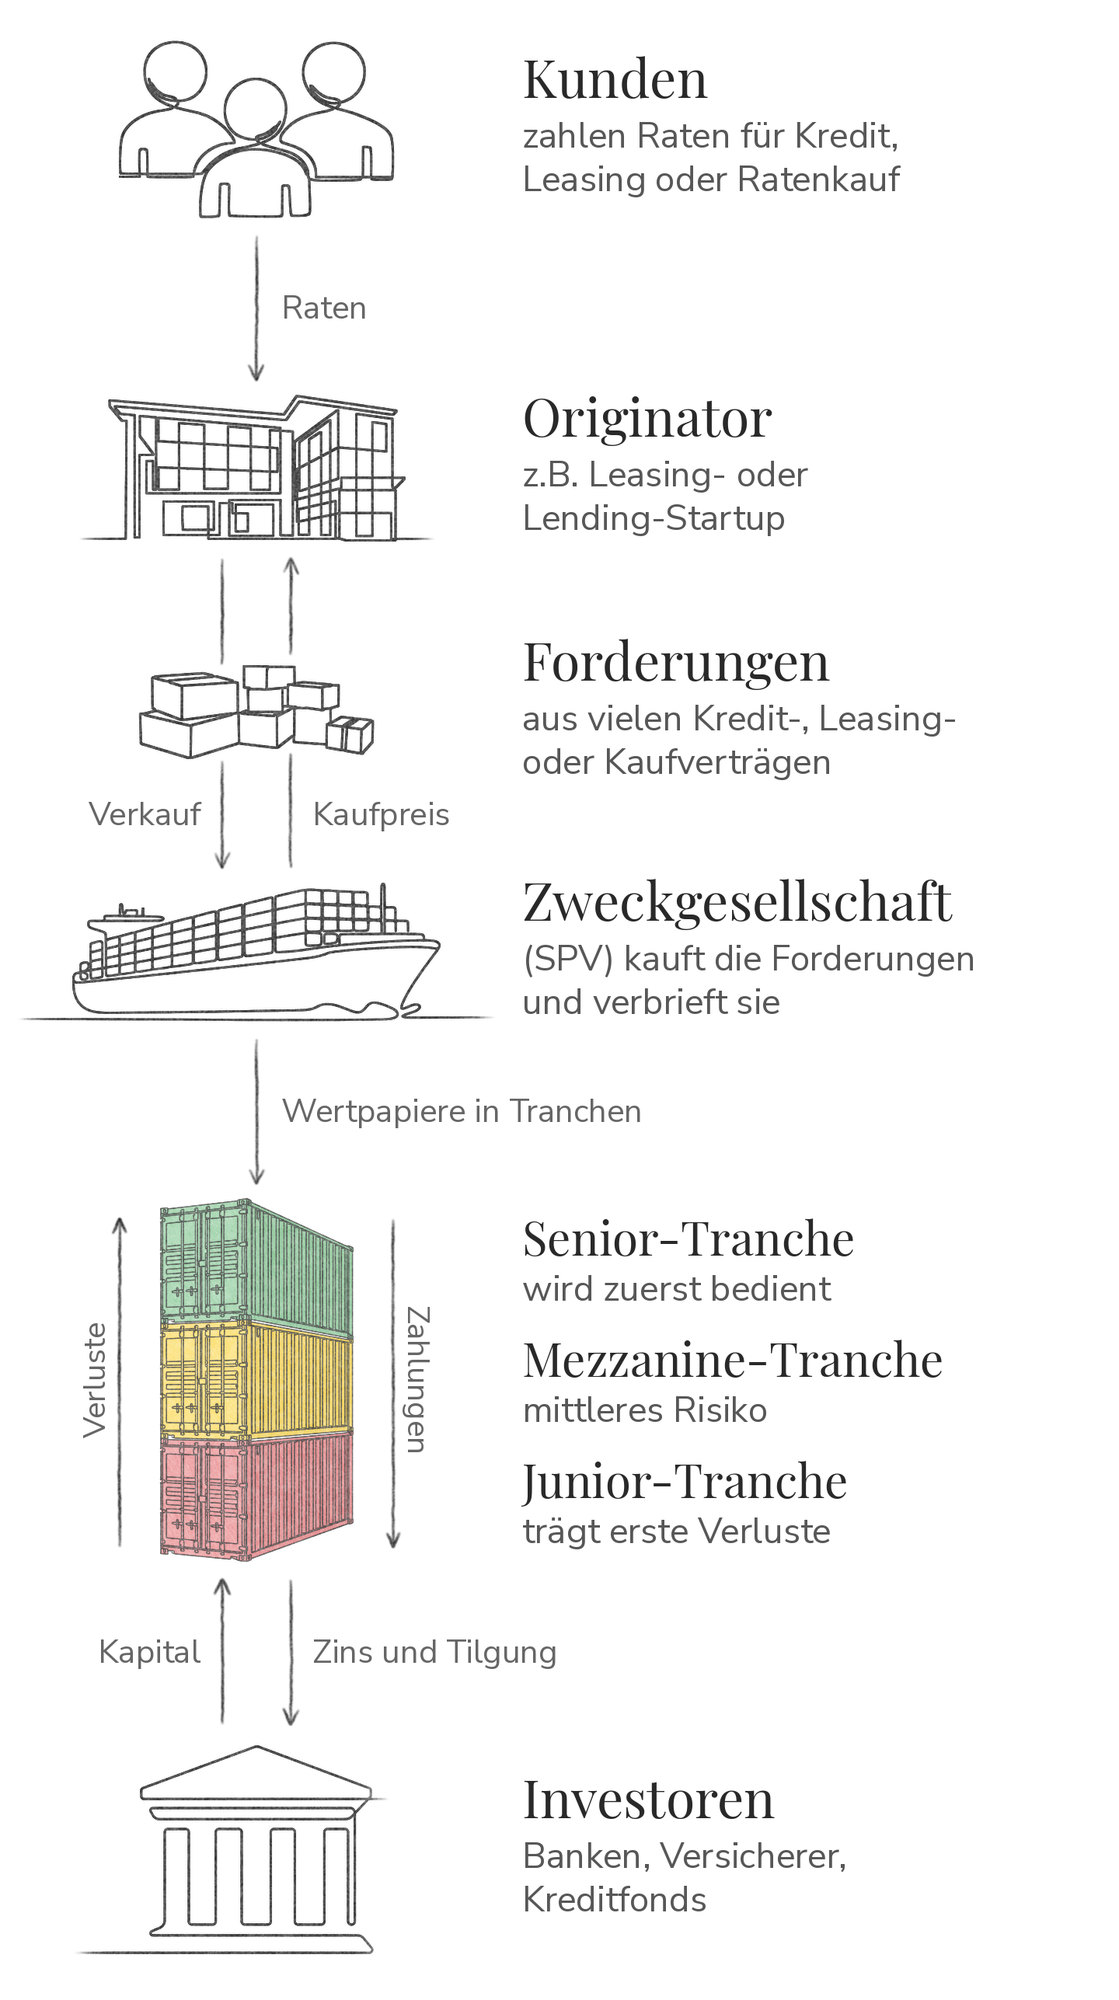
Der Originator erhält sofort Liquidität. Das Ausfallrisiko tragen die Investoren je nach Tranche in unterschiedlichem Maß – über den Selbstbehalt auch der Originator selbst.
Warum sich Verbriefung rechnet – und ab wann
Der Hebel liegt in der Trennung: Investoren prüfen nicht die Kreditwürdigkeit des Unternehmens, sondern des Forderungspools. Die Senior-Tranche erhält deshalb oft ein gutes bis sehr gutes Rating und ist entsprechend niedrig verzinst. Eigenes Kapital muss das Unternehmen meist für die unterste Tranche aufbringen; den Rest finanzieren Investoren. Sunrun etwa platzierte bei seiner jüngsten Transaktion nur die A-Tranchen und behielt die mit BB bewertete Klasse B selbst.6
Dem stehen hohe Fixkosten gegenüber: Strukturierung, Zweckgesellschaft, Anwälte, Ratingagenturen, Treuhänder und laufendes Reporting. Sie fallen weitgehend unabhängig vom Volumen an. Öffentliche Platzierungen bewegen sich deshalb meist im Bereich mehrerer hundert Millionen Euro: AUTO1 brachte 2024 rund EUR 223m an den Markt,1 2025 rund EUR 249m11 und im Juli 2026 rund EUR 236m.12
Als Faustregel gilt: Unter rund EUR 100m Volumen rechnet sich eine Verbriefung meist nicht. Kleinere Portfolios starten deshalb privat – mit einer Warehouse-Finanzierung, die mit dem Portfolio wächst.
Warehouse in 60 Sekunden
Ein Warehouse ist eine Verbriefung im Aufbau. Neue Leasing-, Miet- oder Ratenverträge werden laufend an eine Zweckgesellschaft verkauft, gleichsam in ein Lager. Eine Bank finanziert diesen wachsenden Bestand über eine Kreditlinie – aber nur bis zu einem festen Anteil des Forderungswerts.
Auch das Warehouse ist in Schichten aufgeteilt: Die Senior-Tranche finanziert typischerweise eine Bank, die Mezzanine-Tranche oft ein Kreditfonds. Den ersten Verlust trägt das Unternehmen mit eigenem Kapital.10 13
Warehouses laufen meist ein bis zwei Jahre. Ist das Portfolio groß genug, löst eine öffentliche Verbriefung das Warehouse ab („Take-out“); die finanzierende Bank arrangiert sie häufig gleich mit.10
Was die Reform ändert
Für Unternehmen zählen vor allem vier Punkte:
- Günstigere Senior-Finanzierung. Banken brauchen für STS-Senior-Tranchen deutlich weniger Eigenkapital. Die Untergrenze sinkt auf 5 % für „resiliente“ und 7 % für übrige STS-Tranchen;14 bisher galten 10 %.15 Das drückt den Zins der größten Tranche.
- Weniger Bürokratie bei privaten Deals. Private Verbriefungen erhalten ein einfacheres Meldeformular.16 Das trifft Warehouses direkt.
- Leichtere Prüfung für Investoren. Ihre Sorgfaltspflichten werden schlanker.9 Das vergrößert den Kreis möglicher Käufer.
- Mehr Nachfrage aus Fonds. OGAW-Fonds dürfen laut AFME künftig bis zu 25 % statt bisher 10 % in eine einzelne Verbriefung investieren.14 17
Alle Änderungen im Detail
Nach heutigem Stand; der genaue Wortlaut folgt mit dem finalen Text.
Indirekt
Eigenkapital der Banken
Risikosensitive Untergrenzen statt fester Sätze: 5 % für „resiliente“ STS-Senior-Tranchen, 7 % für übrige STS;14 bisher galten 10 % mit und 15 % ohne STS.15
Für Startups: günstigere Senior-Finanzierung, vor allem für etablierte Originatoren mit STS-fähigen Portfolios.
Gering
Neue Kategorie „resilient“
Besonders robuste Senior-Positionen erhalten die niedrigsten Kapitalanforderungen.9
Für Startups: Die Kriterien gelten als komplex.17
Direkt
Öffentliche vs. private Verbriefungen
Die bisherige Definition „öffentlich“ bleibt;14 private Verbriefungen sollen ein einfacheres Meldeformular nutzen.16
Für Startups: Warehouse-Finanzierungen sind in der Regel privat, der Meldeaufwand sinkt.
Indirekt
Pflichten der Investoren
Weniger Verwaltungsaufwand;9 Sanktionen bei mangelhafter Due Diligence sollen EU-weit einheitlicher durchgesetzt werden.14
Für Startups: mehr potenzielle Investoren, schnellere Prozesse.
Indirekt
OGAW-Fonds (UCITS)
Anlagegrenze je Verbriefung steigt laut AFME auf 25 %;14 bisher 10 %.17
Für Startups: breitere Nachfrage bei öffentlichen Platzierungen.
Teilweise
STS-Label gezielt geöffnet
Erleichtert werden grenzüberschreitende Transaktionen, Versicherer als Absicherungsgeber und Projekte vor Inbetriebnahme.9
Für Startups: relevant für Climate- und Infrastruktur-Startups mit Projektpipeline und für Portfolios aus mehreren Ländern.
Kaum spürbar
Aufsicht
Stärkere Aufsicht auf EU-Ebene, auch über die unabhängigen STS-Prüfstellen.9
STS in 60 Sekunden
STS steht für „simple, transparent and standardised“ – einfach, transparent, standardisiert. Das EU-Siegel gibt es seit 2019. Es bewertet die Bauweise einer Verbriefung, nicht die Qualität der einzelnen Kredite.8
Einfach heißt: ein Pool gleichartiger Forderungen, sauber vom Originator getrennt, ohne notleidende Kredite und ohne Verbriefung von Verbriefungen. Transparent heißt: Investoren erhalten Daten zum Pool und eine Ausfall- und Verlusthistorie vergleichbarer Forderungen über mindestens fünf Jahre.8 Standardisiert heißt: feste Zahlungsreihenfolge, abgesicherte Zins- und Währungsrisiken und – wie bei jeder Verbriefung – ein Selbstbehalt des Originators.
Der Originator meldet die Transaktion bei der EU-Wertpapieraufsicht ESMA an; externe Prüfstellen können die Einhaltung bestätigen.8 Der Lohn: Banken und andere regulierte Investoren brauchen für STS-Positionen weniger Eigenkapital – und begnügen sich deshalb mit niedrigeren Zinsen.
Für welche Startups sich das lohnt
Für die meisten Startups bleibt die Reform folgenlos. Software-, Deep-Tech- oder Biotech-Startups haben keinen Pool planbarer Forderungen – und damit nichts zu verbriefen.
Interessant wird es, wenn zwei Dinge zusammenkommen:
- Das Geschäftsmodell erzeugt Forderungen. Leasing- und Mietmodelle, langfristige Kauf- und Ratenverträge – etwa für Autos, E-Bikes, Solaranlagen oder Wärmepumpen –, Kredite, Buy-Now-Pay-Later oder Revenue-Based Financing. Wer so wächst, muss jeden Kunden vorfinanzieren; Eigenkapital ist dafür der teuerste Weg.
- Das Volumen stimmt. Eine eigene Verbriefung lohnt sich meist erst ab rund EUR 100m. Sie ist damit ein Instrument für Scale-ups; davor führt der Weg über ein Warehouse.
Für diese Gruppe macht die Reform den Weg günstiger: Die Senior-Tranche wird billiger, private Strukturen werden einfacher. Den größten Kapitalvorteil gibt es aber nur mit STS-Siegel, und das verlangt fünf Jahre Ausfall- und Verlustdaten. Junge Originatoren müssen dafür auf Marktdaten ausweichen.18 True Sale International warnte zudem, neue technische Standards für kleinteilige Portfolios könnten kleinere Emittenten zusätzlich belasten.17
Wie der Weg aussehen kann, zeigt LIZY. Die 2019 gegründete Brüsseler Plattform verleast gebrauchte Autos an KMU und Selbstständige.19 Schon 2022 nahm sie neben EUR 8,5m Eigenkapital EUR 32m Fremdkapital auf.20 2026 folgte die erste Verbriefung, eine private Transaktion.3 Zusammen mit Bankkrediten und Gesellschafterkapital umfasst das Paket mehr als EUR 300m; die Finanzierungskosten sollen damit sinken.21
Die Reform ändert leider nichts an der Komplexität von Verbriefungen. Für die meisten Wachstumsunternehmen bleiben sie deshalb zu aufwendig. Wer aber mit Leasing-, Miet- oder Ratenverträgen wächst, sollte Daten und Verträge früh verbriefungsfähig aufstellen. Spätestens auf dem Weg zu einem Portfolio von EUR 100m wird Verbriefung zur günstigsten Art, Wachstum zu finanzieren. Die neuen Regeln machen diesen Weg billiger – kürzer machen sie ihn nicht.
Was Startups jetzt tun sollten
Geschäftsmodell prüfen
Entstehen planbare Forderungen aus Leasing-, Miet-, Kauf- oder Kreditverträgen? Wenn nicht, ist die Reform kein Thema.
Daten ab Tag eins erfassen
Vertragsdaten, Zahlungsverhalten, Ausfälle und Verluste je Vertrag. Das STS-Siegel verlangt fünf Jahre Historie; eigene Daten sind dafür die beste Grundlage.
Verträge verbriefungsfähig gestalten
Forderungen müssen abtretbar sein, Vertragsmuster einheitlich und das Servicing sauber dokumentiert.
Volumen planen
Bis rund EUR 100m führt der Weg über ein Warehouse mit Bank oder Kreditfonds. Die öffentliche Verbriefung folgt, wenn das Portfolio groß genug ist.
Begriffe kurz erklärt
Originator
Originator bezeichnet das Unternehmen, das die Forderungen erzeugt und verbriefen will. Es verkauft sie an die Zweckgesellschaft und betreut die Kunden meist weiter.
Zweckgesellschaft (SPV)
Zweckgesellschaft (SPV) bezeichnet eine eigens gegründete Gesellschaft, die nur den Forderungspool hält. Gerät der Originator in Schieflage, bleiben die Forderungen davon getrennt.
Tranche
Tranche bezeichnet eine Scheibe der Finanzierung mit eigenem Rang. Die Senior-Tranche wird zuerst bedient, die Junior-Tranche trägt die ersten Verluste und erhält dafür den höchsten Zins.
Risikoselbstbehalt
Risikoselbstbehalt bezeichnet den Anteil von mindestens 5 % des Risikos, den der Originator bei jeder Verbriefung dauerhaft selbst behalten muss – etwa als 5 % jeder Tranche („Vertical Slice“) oder über die unterste Tranche.8 So bleibt er an der Qualität seiner Kunden interessiert.
True Sale
True Sale bezeichnet den tatsächlichen Verkauf der Forderungen an die Zweckgesellschaft – der Normalfall bei Unternehmen. Bei der synthetischen Verbriefung bleiben die Kredite dagegen in der Bilanz, übertragen wird nur das Ausfallrisiko, etwa über eine Garantie. Das nutzen vor allem Banken.
Öffentliche Verbriefung
Öffentliche Verbriefung bezeichnet die breite Platzierung am Kapitalmarkt, meist mit Rating. Private Verbriefungen werden dagegen direkt mit wenigen Investoren verhandelt – typisch für Warehouses.
Take-out
Take-out bezeichnet die Ablösung eines Warehouse durch eine öffentliche Verbriefung.
ABS (Asset-Backed Securities)
ABS (Asset-Backed Securities) bezeichnet Wertpapiere, die durch einen Pool von Forderungen gedeckt sind – das Produkt einer Verbriefung.
Gesetzgebung: So geht es weiter
- 17. Juni 2025
Die EU-Kommission legt zwei Vorschläge vor: zur Verbriefungsverordnung22 und zu den Eigenkapitalregeln der Banken.23
- 2025 – 2026
Rat und Parlament legen ihre Positionen fest und verhandeln im Trilog.24
- 21. Oktober 2026
Vorläufige Einigung in Straßburg.9 24 Das Paket ist ein Baustein der Spar- und Investitionsunion.5
- Als Nächstes
Der Kompromiss wird ausformuliert; Parlament und Rat müssen ihn förmlich annehmen.25
- Danach
Veröffentlichung im Amtsblatt der EU, anschließend tritt die Reform in Kraft.25
- Anschließend
Die EU-Aufsichtsbehörden arbeiten technische Standards aus, etwa die neuen Meldeformulare.22
- Ab 2027
In der Praxis dürfte die Reform frühestens ab dem Jahr 2027 wirken.4
Luxemburg. Das Luxemburger Verbriefungsgesetz von 2004 erfasst weit mehr Strukturen und wird gerade modernisiert (Gesetzentwurf Nr. 8761).26 Nicht jedes Luxemburger Verbriefungsvehikel fällt aber unter die EU-Regeln: Ohne Aufteilung des Kreditrisikos in Tranchen greift die Reform nicht.8
Dieser Beitrag dient der allgemeinen Information und ersetzt keine Beratung im Einzelfall.
About
Dr. Björn Bronger, MBA ist Strategischer Berater und Rechtsanwalt sowie Lehrbeauftragter für Business Law und Entrepreneurship an der Luxembourg School of Business (LSB).
Er berät Startups, Investoren, Private Clients und Family Offices an der Schnittstelle von Strategie, Finanzierung und Recht – in Luxemburg, Deutschland und international.
Quellen
- AUTO1: Debut public market German consumer car loan ABS, 18.07.2024
- auxmoney raises close to €1 billion in debt capital markets, 09.10.2025
- Offizielle Mitteilung der LIZY Group NV, 26.08.2026
- EU Perspectives: Brussels bets on securitisation, 19.04.2026
- Börsen-Zeitung: EU-Verbriefungsregeln auf der Zielgeraden, 02.09.2026
- Sunrun prices $584 million securitization of residential solar and storage assets, 28.04.2026
- Bank of England und EZB: The case for a better functioning securitisation market in the European Union, Mai 2014
- Verbriefungsverordnung (EU) 2017/2402, konsolidierte Fassung
- Rat der EU: Council and Parliament strike deal to revitalise the EU’s securitisation market, 21.10.2026
- Fidante (Challenger Investment Management): Securitisation warehouses, 26.06.2024
- AUTO1: Second consumer car loan ABS – FinanceHero 2, 19.09.2025
- AUTO1: Third consumer car loan ABS – FinanceHero 3, 06.07.2026
- Apollo: What Is Warehouse Lending?, 02.02.2026
- AFME welcomes EU securitisation reform agreement, 23.10.2026
- Verordnung (EU) 2017/2401 zur Änderung der CRR (Eigenkapitalregeln für Verbriefungen), 12.12.2017
- Europäisches Parlament, wiedergegeben bei ieu-monitoring, 22.10.2026
- Börsen-Zeitung: Renaissance mit angezogener Handbremse, 16.07.2026
- European DataWarehouse: EBA-Leitlinien zu STS-Kriterien
- Silicon Canals: Belgian car rental startup LIZY raises €11.5M, 26.02.2024
- tech.eu: Lizy wraps up €40 million financing package, 07.10.2022
- Brussels Times: Lizy leasing platform raises over €300 million, 26.08.2026
- EU Law Tracker: Verbriefungsverordnung (2025/0826)
- EU Law Tracker: Eigenkapitalregeln für Verbriefungen (2025/0825)
- Agence Europe: EU co-legislators seek final compromise, 21.10.2026
- EU-Kommission: Kommission begrüßt politische Einigungen zu Emissionshandel und Verbriefungsrahmen, 22.10.2026
- Chambre des Députés: Projet de loi n° 8761 zur Änderung des Verbriefungsgesetzes vom 22. März 2004, 08.06.2026